Energía
¿Qué supone para el sector energético español la convocatoria de elecciones generales para el 29 de noviembre?
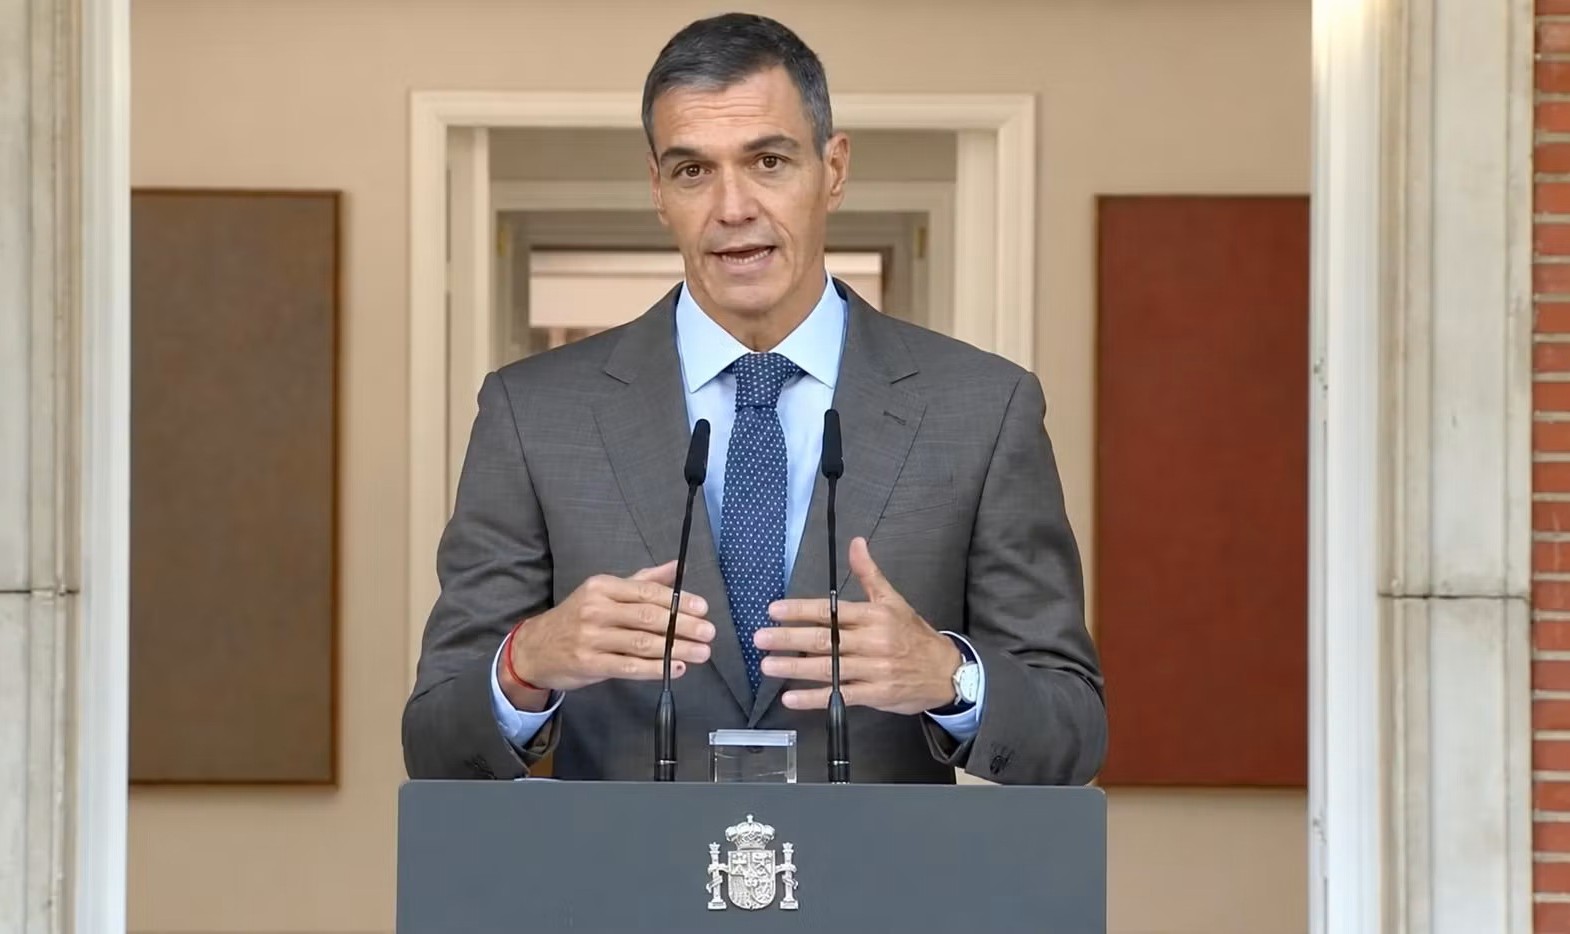
El presidente del Gobierno, Pedro Sánchez, ha anunciado este lunes la disolución de las Cortes y la convocatoria de elecciones generales para el próximo 29 de noviembre, aproximadamente ocho meses antes del final previsto de la legislatura. La decisión llega después de que durante todo el fin de semana se haya especulado seriamente con la opción, tras la derrota que el Ejecutivo sufrió el viernes pasado en la votación en el Congreso de los dos decretos relacionados con vivienda y en un contexto de creciente dificultad para contar con una mayoría estable en el Parlamento.
La convocatoria de elecciones generales para el próximo 29 de noviembre abre un periodo de incertidumbre regulatoria para un sector energético que afronta decisiones de inversión cada vez más voluminosas y urgentes. El impacto inmediato podría afectar al retraso de normas clave o también a que se aplacen decisiones de inversión, en definitiva, una mayor dificultad para anticipar cuál será el modelo energético para los próximos años.
En el contexto que vivimos, marcado por la transformación energética, con la generación renovable que continúa creciendo, aunque con cada vez más incógnitas para su rentabilidad, la demanda eléctrica creciendo también, pero sufriendo el cuello de botella de una red saturada y el almacenamiento en auge, pero todavía lejos del papel que debe representar, la incertidumbre que supone un posible cambio de gobierno no ayuda a la previsibilidad que requieren las inversiones. No obstante, la limitada capacidad política que ya ha mostrado el Ejecutivo por esa ausencia de mayorías también auguraba meses de incertidumbre hasta el final de la legislatura, en caso de no haberse producido la convocatoria de elecciones generales de este lunes.
Expedientes energéticos en “un momento especialmente sensible”
La disolución de las Cortes reduce al mínimo la agenda legislativa y, aunque las actuaciones administrativas ya previstas seguirán su curso, no lo harán así las que requieran de aprobación. En este sentido hay varios expedientes energéticos en un momento especialmente sensible, como es el caso de la regulación de los centros de datos, cuyo nuevo real decreto ha inquietado seriamente al sector y ha abierto un debate cuya resolución es necesaria para que el sector pueda saber cuánto antes cuáles son las reglas del juego. Su retraso podría conllevar que se ralentizasen proyectos que están a la espera de la definición normativa y también que se prolongue la incertidumbre derivada de cómo asignarles una capacidad de red que está muy limitada. Ese retraso supone, además, la previsible huida de muchos de esos proyectos, en un momento decisivo porque nuestro país compite actualmente con otros mercados por atraer inversiones digitales y tecnológicas, que requieren de un marco energético estable.
La demanda de capacidad de conexión por parte de los centros de datos crece rápidamente y hay que clarificar si debe priorizarse a la de la industria, la del almacenamiento o la de la movilidad eléctrica, por ejemplo. Hasta que haya un nuevo gobierno no sabremos cuáles son sus inclinaciones en este sentido. Precisamente el cuello de botella que suponen las propias redes eléctricas representa otra cuestión crítica. El Gobierno acaba de anunciar lo que ha definido como “la mayor inversión en redes de la historia”, para adaptarla al progresivo proceso de electrificación. La convocatoria de elecciones generales deja en el aire esta iniciativa y pone en entredicho las modificaciones regulatorias previstas para agilizar las autorizaciones eléctricas y de gas y los procedimientos relacionados con el acceso y la conexión. Reformas que son, todas ellas, críticas para los ámbitos de las renovables, el almacenamiento o los nuevos consumidores eléctricos.
Los mercados de capacidad y el almacenamiento
Otro apartado susceptible de sufrir incertidumbre tiene que ver con el nuevo mercado de capacidad, un mecanismo diseñado para remunerar la disponibilidad de generación, almacenamiento y demanda flexible y reforzar así la seguridad de suministro y facilitar la integración de renovables. El diseño contempla subastas en las que pueden participar tanto instalaciones existentes como nuevos proyectos de renovables, almacenamiento y gestión de la demanda. A medida que el mercado incorpora más cantidad de tecnologías más variables, como la eólica o la solar, aumenta la importancia de las que pueden aportar firmeza, flexibilidad y capacidad de respuesta, por eso los retrasos en la implementación del mercado de capacidad puede afectar a las inversiones en almacenamiento, gestión de la demanda o en determinados recursos y tecnologías más flexibles.
En cuanto al almacenamiento, estamos ante una oportunidad esencial para ofrecer servicios de ajuste y flexibilidad a un sistema cada vez más necesitado de ellos por la transición hacia una generación cada día más renovable. Además del mercado de capacidad, le afectan los concursos de acceso vinculados a los denominados nudos de transición justa, concebidos para facilitar nuevas inversiones en renovables y almacenamiento en zonas afectadas por el cierre de centrales térmicas. Hay abiertos varios procedimientos sobre dichos nudos, que pueden movilizar varios gigavatios de nueva capacidad. La nueva cita electoral puede situarlos en un interludio administrativo, que no les beneficia en absoluto, hasta que esté constituido un nuevo gobierno.
En relación con las renovables, el calendario electoral puede afectar al ritmo y la composición de las inversiones. Los promotores necesitan visibilidad sobre tres elementos: acceso a la red, permisos administrativos y rentabilidad esperada. Si cualquiera de ellos queda sujeto a revisión por parte del próximo Ejecutivo, algunos proyectos pueden pasar de una decisión inmediata de inversión a una posición de espera. Falta también saber qué lugar ocupará en el debate electoral la cuestión energética, con asuntos pendientes como el papel de la energía nuclear, la fiscalidad energética, los precios de la electricidad y la política industrial, sobre los que han de tener posiciones seguramente diferenciadas los programas y propuestas de las principales fuerzas políticas.
Cualquier inversión que apuesta por una nueva planta renovable, un centro de datos o un proyecto industrial necesita previsibilidad para tomar decisiones que afectarán a un horizonte temporal de muchos años, incluso décadas. Si las reglas sobre cuestiones como el acceso a la red cambian o permanecen indefinidas durante meses, esos proyectos pueden retrasarse y las inversiones quedar en el aire. Aquellos que ya cuentan con permisos, financiación y acceso a red seguramente continuarán, pero los que se encuentren en un momento inicial serán más sensibles a la incertidumbre. Y los que dependan directamente de una nueva regulación pueden optar por esperar. Y esa espera es trascendente en un país que necesita de esas inversiones para desarrollar redes, baterías, digitalización, generación firme, infraestructura de recarga, electrificación industrial y nuevas conexiones.
Lectura optimista y dos retos a la vista
No obstante, existe también una lectura optimista. El avance progresivo de la transición energética se está llevando a cabo no sin dificultades y escollos, que han servido para acumular problemas muy diversos. Una nueva legislatura siempre es un momento para reordenar prioridades y ayudar a un marco regulatorio más estable. De un modelo basado en añadir generación renovable debemos pasar a otro en el que esa generación crezca de forma coordinada con el de las redes, el almacenamiento y la demanda. Ahí está el verdadero reto que tiene por delante el sector energético y cómo resolverlo debería ser la prioridad en los programas políticos, en los debates y en el discurso.
Y el segundo reto debería ser no prolongar la incertidumbre. Si a un incierto resultado electoral tras las elecciones generales con un parlamento muy dividido le sigue una larga negociación para formar gobierno, el retraso regulatorio podría ser mayor de lo previsto que, en el caso del sector energético, se complica por el volumen que requieren las inversiones y el tiempo necesario para amortizarlas. Por eso los inversores deben contar también con certezas ahí, para que la pausa no se alargue más de lo debido en cualquiera de esa media docena de ámbitos esenciales que definen el futuro de la energía en nuestro país: redes eléctricas, acceso y conexión, almacenamiento, mecanismos de capacidad, despliegue de renovables y regulación para grandes consumidores como centros de datos. De su regulación y la velocidad en la que se desarrolle dependerá el avance en la transformación más estratégica en la que estamos inmersos.